Firma gekauft, Grosskunde weg: Wie Käufer die Stabilität des Kundenstamms prüfen
Ein Unternehmen verfügt über langjährige Kunden, erzielt stabile Umsätze und scheint eine gute Grundlage für die eigene unternehmerische Zukunft zu bieten. Doch was bleibt davon, wenn ein wichtiger Auftraggeber nach der Übernahme abspringt? Für Käufer ist entscheidend, wie belastbar die Kundenbeziehungen sind und welchen wirtschaftlichen Beitrag die einzelnen Kunden leisten. Dieser Artikel zeigt, welche Daten Sie prüfen, welche Fragen Sie stellen und wie Sie einen möglichen Grosskundenverlust in Ihrer Kaufentscheidung berücksichtigen sollten.
Firma gekauft, Grosskunde weg: Wie Käufer die Stabilität des Kundenstamms prüfen
Mittwoch, 28. Oktober 2026 ein Beitrag von Yanik Hess
Mittwoch, 28. Oktober 2026 ein Beitrag von Yanik Hess
1. Kundenkonzentration richtig messen
In unserem Beitrag Zehn Fragen, die sich jeder Käufer stellen sollte, haben wir die Kundenstruktur bereits als wichtigen Prüfpunkt eingeordnet. Hier vertiefen wir, wie aus dieser Frage eine nachvollziehbare Analyse wird. Die Kundenprüfung gehört zur kommerziellen Due Diligence und sollte mit der finanziellen und rechtlichen Prüfung verbunden werden.
Beginnen Sie mit einer Auswertung der Nettoumsätze nach Kunde für die letzten drei Geschäftsjahre und die aktuellen Monate. Gemeint sind Umsätze ohne Mehrwertsteuer und nach Rabatten, Gutschriften und Retouren. Verwenden Sie gleichbleibende Kundenkennziffern, damit Namensänderungen oder neue Rechnungsadressen nicht als neue Geschäftsbeziehungen erscheinen. Die Summe der Auswertung sollte mit der Buchhaltung abstimmbar sein.
Ermitteln Sie den Umsatzanteil des grössten Kunden sowie der fünf und zehn grössten Kunden. Der Anteil eines Kunden ergibt sich aus seinem Nettoumsatz geteilt durch den gesamten Nettoumsatz derselben Periode. Vergleichen Sie zusätzlich die Entwicklung über die Zeit: Eine Konzentration, die steigt, verlangt andere Rückfragen als eine bereits sinkende Abhängigkeit.
Betrachten Sie wirtschaftliche Verbindungen gesondert. Drei Tochtergesellschaften eines Konzerns können unterschiedliche Rechnungsadressen haben, aber vom gleichen Einkaufsentscheid abhängen. Prüfen Sie zudem gemeinsame Branchen- oder Projektabhängigkeiten.
Eine allgemeingültige oder festgelegte Prozentgrenze gibt es für die Kaufprüfung nicht. Entscheidend sind unter anderem Vertragslage, Ertragsbeitrag und Ersatzmöglichkeiten. Eine hohe Kundenkonzentration kann wirtschaftlich tragbar sein; der Käufer muss die Abhängigkeit aber verstehen und finanzieren können. Die Kundenkonzentration ist deshalb zusammen mit der Nachhaltigkeit der Erträge zu beurteilen.
2. Bestandskunden und wiederkehrende Umsätze unterscheiden
Sinkende Umsätze mit bestehenden Kunden sind im Gesamtumsatz nicht immer erkennbar, da neue Kunden den Rückgang ausgleichen können. Verfolgen Sie deshalb die Entwicklung derselben Kunden über mehrere Zeitperioden. Welche Kunden sind langfristige Bestandskunden, welche Kunden reduzieren ihr Volumen oder zeigen Volatilität und welche Kunden sind allenfalls weggefallen?
Unterscheiden Sie wiederholte Einzelbestellungen von vertraglich vereinbarten Umsätzen. Ein Rahmenvertrag kann Preise und Bedingungen festlegen, ohne eine Mindestabnahme zu garantieren. Auch ein gut gefüllter Vertriebsplan ist nicht mit einem verbindlichen Auftragsbestand gleichzusetzen.
Prüfen Sie bei den wichtigsten Kunden, wie häufig sie bestellen, wann sie zuletzt einen Auftrag erteilt haben, wie sich ihr Bestellvolumen entwickelt und wann allfällige Vertragsverlängerungen anstehen. Bei Projektgeschäften ist ein fehlender Folgeauftrag anders einzuordnen als bei einem laufenden Wartungsvertrag. Vergleichen Sie saisonale Unternehmen jeweils über passende Zeiträume.
Die Analyse von Bestandskundengruppen, Bestellverhalten und Kundenbindung wird auch in der Transaktionspraxis eingesetzt, um Wachstumsannahmen zu überprüfen. Für eine erste Analyse eines KMU können Sie diese Prüfung mit einer sauber aufgebauten Auswertung aus Buchhaltung und Auftragsverwaltung beginnen.
3. Den wirtschaftlichen Beitrag eines Grosskunden verstehen
Der umsatzstärkste Kunde muss nicht der profitabelste sein. Rabatte, Sonderanfertigungen, Reklamationen, lange Zahlungsziele und aufwendige Betreuung können den wirtschaftlichen Beitrag erheblich verändern. Analysieren Sie deshalb die Profitabilität der Kunden und ihrer Aufträge, wenn möglich einschliesslich der Betreuungskosten.
Lassen Sie sich für wesentliche Kunden den Umsatz und die damit verbundenen Kosten zeigen. Für ein Verlustszenario ist besonders wichtig, welche Kosten bei einem Auftragsrückgang tatsächlich und zu welchem Zeitpunkt entfallen würden. Materialeinkäufe lassen sich möglicherweise rasch reduzieren. Fest angestelltes Personal, Miete oder spezielle Anlagen bleiben dagegen zunächst bestehen.
Eine interne Kundenrechnung mit anteilig zugerechneten Fixkosten ersetzt diese Betrachtung nicht. Solche Kostenzuordnungen zeigen, wie Kosten intern verteilt werden, aber nicht, welche Ausgaben bei einem Kundenverlust tatsächlich wegfallen.
4. Persönliche Kundenbindungen übertragbar machen
Prüfen Sie, was die wichtigsten Kunden an der Zusammenarbeit schätzen: die angebotenen Produkte, die zuverlässige Abwicklung ihrer Aufträge, das Fachwissen im Unternehmen oder die persönliche Beziehung zum bisherigen Inhaber. Die Nachfolgestudie 2026 von UBS und CFB-HSG nennt den möglichen Verlust von Know-how und Kundenbeziehungen beim Weggang einer Schlüsselperson als potenzielles Nachfolgerisiko.
Klären Sie für bedeutende Kunden, wer den Kontakt zum Kunden pflegt, wer Preise und Sonderkonditionen vereinbart und wer bei Problemen entscheidet. Sind weitere Mitarbeitende eingebunden? Werden Absprachen dokumentiert? Kann jemand den Inhaber bei einem Kundentermin kompetent vertreten?
Ein Übergabeplan sollte festlegen, welche Kunden gemeinsam besucht werden, wer künftig die Betreuung der Kunden übernimmt und welche offenen Projekte oder Zusagen zu übergeben sind. Das SECO-KMU-Portal empfiehlt eine persönliche Einführung der Nachfolgeperson durch den bisherigen Inhaber. Sie kann den Vertrauensaufbau unterstützen, garantiert aber keine weiteren Aufträge.
Wie Sie Wissen und Beziehungen geordnet übernehmen, erläutert unser Beitrag zur Übergangsphase aus Käufersicht.
5. Die wichtigsten Kundenverträge gezielt prüfen
Erstellen Sie für die bedeutendsten Kunden eine Vertragsübersicht. Dazu gehören Vertragslaufzeit, Verlängerungsoptionen, Kündigungsrechte, Mindestabnahmen, Preisänderungen, Sondervereinbarungen und allfällige Zustimmungserfordernisse bei einer Übertragung oder einem Kontrollwechsel. Lassen Sie auch Nachträge und tatsächlich gelebte Abweichungen der jeweiligen Verträge zeigen.
Bei einem Share Deal bleibt grundsätzlich dieselbe Gesellschaft Vertragspartnerin. Trotzdem können sogenannte Change-of-Control-Klauseln bei einem Eigentümerwechsel besondere Rechte auslösen. Bei einem Asset Deal muss geprüft werden, wie Kundenverträge übertragen werden und ob allfällige Zustimmungen erforderlich sind. Die konkrete Struktur und der vorliegende Vertrag sind entscheidend: ein Firmenkauf sichert nicht automatisch sämtliche bestehende Geschäftsbeziehungen.
Unser September-Beitrag zu GmbH, AG und Einzelfirma erläutert die grundlegenden Unterschiede der Transaktionsformen.
Halten Sie für die wichtigsten Kundenverträge fest, was vor der Übergabe noch geklärt werden muss: Braucht es die Zustimmung des Kunden zur Vertragsübertragung? Kann er den Vertrag bei Eigentümerwechsel kündigen? Lassen Sie diese Fragen rechtzeitig prüfen.
6. Aussagen mit konkreten Unterlagen und abgestimmten Gesprächen überprüfen
Fordern Sie ein überschaubares, aber aussagekräftiges Datenpaket an:
- Nettoumsätze je Kunde und Monat für drei Jahre sowie aktuelle Zwischenzahlen
- eine Übersicht der grössten wirtschaftlich verbundenen Kundengruppen
- wesentliche Verträge, Nachträge und verbindliche Bestellungen
- nachvollziehbare Kosten- und Margeninformationen zu bedeutenden Kunden
- Angaben zu verlorenen Kunden, Reklamationen, Gutschriften und überfälligen Forderungen
- die zuständigen internen Ansprechpartner und einen Vorschlag für die Übergabe
Gleichen Sie wesentliche Angaben im Rahmen einer Due Diligence mit Rechnungen, Bestellungen und Verträgen ab. Prüfen Sie, ob ein als wiederkehrend bezeichneter Umsatz auch durch die tatsächliche Bestellhistorie gestützt wird. Wie die Kundenprüfung in den gesamten Prüfprozess eingebettet wird, zeigt unser Beitrag zur Due Diligence beim Unternehmenskauf.
Kontaktieren Sie Kunden nicht eigenmächtig. Vereinbaren Sie mit dem Verkäufer, ob, wann und durch wen Gespräche stattfinden. Für wichtige Kunden sind Fragen nach Zufriedenheit, künftigen Bedürfnissen und den Gründen der Zusammenarbeit aufschlussreicher als eine pauschale Bitte um eine Bleibezusage. Beachten Sie dabei Vertraulichkeits-, Datenschutz- und gegebenenfalls wettbewerbsrechtliche Anforderungen.
7. Den Verlust eines Grosskunden durchrechnen
Ein Verlustszenario zeigt, wie empfindlich das Unternehmen auf einen Auftragsrückgang reagieren könnte. Solche Belastungstests helfen, die Folgen von Umsatzkonzentration und Kundenabwanderung in der Kaufprüfung sichtbar zu machen.
7.1. Illustratives Rechenbeispiel
Ein Unternehmen erzielt CHF 4 Mio. Jahresumsatz und CHF 600'000 EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen). Der grösste Kunde macht CHF 1.2 Mio. und damit 30 Prozent des Gesamtumsatzes aus. Bei einem vollständigen Wegfall des besagten Kunden könnten CHF 780'000 an direkt zugehörigen Kosten reduziert werden. Sein Deckungsbeitrag beträgt unter dieser Annahme CHF 420'000.
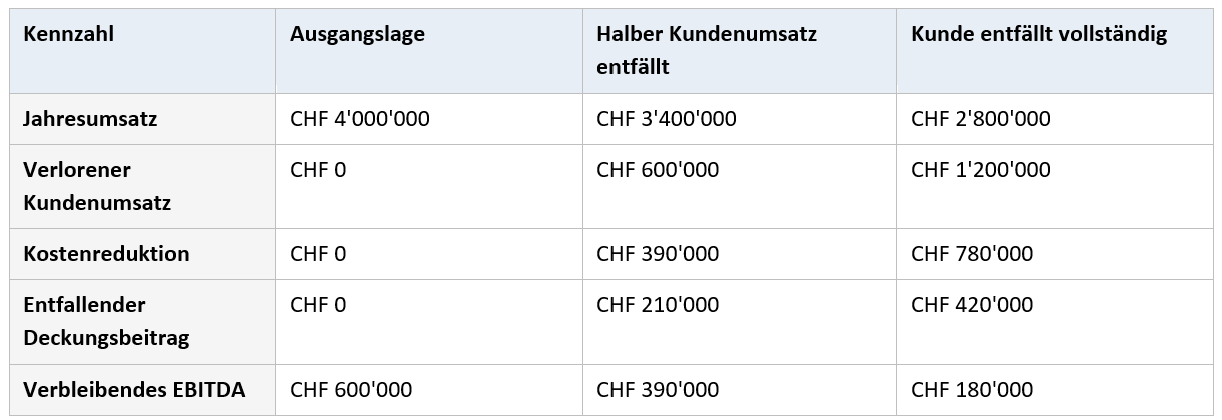
Der vollständige Kundenverlust reduziert den Umsatz beim vorliegenden Rechenbeispiel um 30 Prozent, das EBITDA aber um 70 Prozent. Rechnen Sie ergänzend ein Szenario mit verzögertem Kostenabbau und prüfen Sie, wie lange es realistischerweise dauert, Ersatzumsatz aufzubauen und den Kunden- & Umsatzverlust zu kompensieren.
8. Ergebnisse in Kaufentscheidung und Übergabe übersetzen
Fassen Sie die Prüfung der wichtigsten Kunden in einer kurzen Übersicht zusammen: Umsatz- und Ertragsbeitrag, Vertragslage, betreuende Personen, erkennbare Risiken, offene Nachweise und geplante Massnahmen. Legen Sie fest, welche Fragen vor einer verbindlichen Kaufentscheidung beantwortet sein müssen und welche Aufgaben in den Übergabeplan gehören.
Je nach Befund kommen unterschiedliche Konsequenzen zu tragen: eine realistischere Ertragsplanung, eine angepasste Bewertung, die Klärung erforderlicher Zustimmungen oder eine gezielte Begleitung des bisherigen Inhabers. Wenn ein wesentlicher Kundenverlust das Unternehmen trotz Massnahmen finanziell überfordern würde, muss auch die Durchführbarkeit der Übernahme neu beurteilt werden.
Ein Earn-out kann einen Teil des Kaufpreises an die spätere Entwicklung des Unternehmens knüpfen. Wichtig ist dabei, die Kennzahlen und Einflussmöglichkeiten müssen sauber vereinbart sein. Wenn Sie wegen eines möglichen Kundenverlusts bereits mit tieferen künftigen Gewinnen rechnen, ist dieses Risiko in der Bewertung schon berücksichtigt. Ein zusätzlicher Preisabschlag für denselben möglichen Kundenverlust muss deshalb nachvollziehbar begründet werden, damit das Risiko nicht doppelt in die Bewertung einfliesst.
9. Fazit
Ein belastbarer Kundenstamm zeichnet sich durch wiederkehrende Aufträge, profitable Kundenbeziehungen und eine gut vorbereitete Übergabe der Kundenbetreuung aus. Prüfen Sie die Entwicklung der wichtigsten Kunden, ihren Ertragsbeitrag und die Bedingungen der weiteren Zusammenarbeit. Rechnen Sie anschliessend durch, was ein Rückgang einzelner Schlüsselkunden bzw. der Kundenbasis für das Ergebnis und die Liquidität des Unternehmens bedeuten würde.
Benötigen Sie Unterstützung bei der Prüfung eines Kaufobjekts oder bei der Vorbereitung der Übergabe? Unsere Experten begleiten Sie bei den nächsten Schritten. Entdecken Sie auf unserem Marktplatz Unternehmen, die zur Übernahme angeboten werden.
10. Häufige Fragen und Antworten
Ab welchem Umsatzanteil wird die Kundenabhängigkeit kritisch?
Entscheidend ist, wie stark der Verlust eines einzelnen Kunden die Ertragskraft des Unternehmens beeinträchtigen würde. Beurteilen Sie neben dem Umsatzanteil den Deckungsbeitrag, die Vertragsbindung, die Ersatzmöglichkeiten und die Folgen für die Akquisitionsfinanzierung. Entscheidend ist, ob das Unternehmen einen Rückgang der Kundenbasis oder den Wegfall einzelner Kunden verkraften könnte und welche Massnahmen dafür erforderlich wären.
Zählen mehrere Konzerngesellschaften als verschiedene Kunden?
Mehrere Gesellschaften desselben Konzerns können in der Buchhaltung als separate Kunden mit eigenen Kundennummern geführt werden. Für die Risikoprüfung sollten Sie zusätzlich betrachten, ob Einkauf, Budget oder Lieferantenwahl gemeinsam gesteuert werden. Fällt ein zentraler Entscheid, können mehrere Rechnungsadressen gleichzeitig betroffen sein. Weisen Sie diese wirtschaftliche Abhängigkeit gesondert aus.
Weshalb reicht der Umsatz eines Grosskunden nicht aus?
Ein hoher Umsatzanteil eines einzelnen Kunden kann mit tiefen Margen oder aufwendiger Betreuung verbunden sein. Umgekehrt kann ein kleinerer Kunde viel zum Ergebnis beitragen. Prüfen Sie deshalb den wirtschaftlichen Beitrag und die Kosten, die bei einem Wegfall des besagten Kunden tatsächlich entfallen würden. Auch wenn einem Kunden intern ein Teil der Miet- oder Personalkosten zugerechnet wird, fallen diese Kosten bei seinem Weggang nicht automatisch weg.
Sind regelmässige Bestellungen automatisch als vertraglich gesicherte Umsätze zu betrachten?
Nein. Historische Wiederholungen zeigen ein Bestellmuster, aber keine künftige Abnahmeverpflichtung. Prüfen Sie, ob ein Vertrag Mindestmengen enthält oder lediglich (Rahmen-)Konditionen regelt. Auch bei laufenden Verträgen bleiben Laufzeit, Kündigung, Leistungsbedingungen und die tatsächliche Fortsetzung der Geschäftsbeziehung jeweils einzeln zu beurteilen.
Wie beurteile ich saisonale oder projektabhängige Kundenumsätze?
Vergleichen Sie die Kundenumsätze über mehrere Jahre und stellen Sie dabei jeweils dieselben Monate oder Quartale gegenüber, um saisonale Schwankungen zu berücksichtigen. Trennen Sie abgeschlossene Projekte, verbindliche Folgeaufträge und noch unverbindliche Verkaufschancen. Ein einzelner umsatzstarker Monat kann sonst ein irreführendes Bild vermitteln. Prüfen Sie zusätzlich, welche Kunden nach Projektabschluss erneut bestellen.
Kann ein Kunde wegen des Eigentümerwechsels kündigen?
Das hängt vom Vertrag und der Transaktionsstruktur ab. Beim Share Deal bleibt grundsätzlich dieselbe Gesellschaft Vertragspartnerin; Change-of-Control-Klauseln können dennoch Rechte (z.b. Kündigungsrecht) auslösen. Beim Asset Deal müssen Übertragung und Zustimmungen geprüft werden. Lassen Sie wesentliche Verträge vor dem Vollzug rechtlich beurteilen.
Darf ich Kunden vor dem Kauf direkt kontaktieren?
Stimmen Sie Kundengespräche mit dem Verkäufer ab und vereinbaren Sie Zeitpunkt, Teilnehmer und Fragen. Eigenmächtige Anrufe können die Vertraulichkeit des Verkaufsprozesses gefährden. Eine Freigabe des Verkäufers ersetzt allerdings nicht die Prüfung, welche Informationen datenschutz- und wettbewerbsrechtlich offengelegt werden dürfen.
Welche Kundendaten brauche ich in einer frühen Phase?
Für eine erste Analyse genügen oft Umsätze, Bestellverläufe und Vertragsmerkmale mit gleichbleibenden Kundennummern, mit denen sich die Umsätze desselben Kunden über mehrere Jahre verfolgen lassen. Vereinbaren Sie einen abgestuften, geschützten Datenzugang und klären Sie offene Rechtsfragen.
Wie lässt sich die Abhängigkeit vom Verkäufer reduzieren?
Planen Sie gemeinsame Kundentermine, benennen Sie künftige Ansprechpartner und dokumentieren Sie Konditionen, Zusagen und offene Projekte. Binden Sie Schlüsselmitarbeitende ein und vereinbaren Sie die konkrete Rolle des Verkäufers in der Übergangsphase. Solche Massnahmen unterstützen Kontinuität, garantieren aber keine Folgeaufträge.
Wie wirkt sich ein Kunden-/Klumpenrisiko auf den Kaufpreis und die Akquisitionsfinanzierung aus?
Ein Kunden- oder Klumpenrisiko in der Kundenstruktur kann die künftigen Erträge und damit den Unternehmenswert verändern. Prüfen Sie zusätzlich, ob dem Unternehmen auch bei einem Kundenverlust genügend Geld zur Verfügung steht, um laufende Ausgaben, Zinsen und Kreditrückzahlungen zu decken. Ein tieferer Kaufpreis reduziert zwar den Finanzierungsbedarf, gleicht aber fehlende Einnahmen im laufenden Betrieb nicht automatisch aus. Stimmen Sie Bewertung, Kaufpreisstruktur und Finanzierung auf konsistente Szenarien ab.


