GmbH, AG oder Einzelfirma kaufen: Was die Rechtsform für Due Diligence, Kaufvertrag und Risiken bedeutet
Wer in der Schweiz ein KMU übernimmt, sucht zuerst das passende Unternehmen – die Rechtsform ist dabei meist vorgegeben. Trotzdem entscheidet sie darüber, was genau gekauft wird, wie die Due Diligence aufgebaut sein muss, was in den Kaufvertrag gehört und wer nach dem Vollzug für Altlasten einsteht. Zwischen dem Kauf einer GmbH oder AG und der Übernahme einer Einzelfirma liegen rechtlich und steuerlich grundlegende Unterschiede, die Käufer wie Verkäufer früh kennen sollten. Dieser Beitrag zeigt, worin sich die drei Rechtsformen beim Firmenkauf unterscheiden, wo die typischen Risiken liegen und welche Chancen sich daraus für beide Seiten ergeben.
GmbH, AG oder Einzelfirma kaufen: Was die Rechtsform für Due Diligence, Kaufvertrag und Risiken bedeutet
Dienstag, 29. September 2026 ein Beitrag von Yanik Hess
Dienstag, 29. September 2026 ein Beitrag von Yanik Hess
1. Ausgangslage: Warum die Rechtsform beim Firmenkauf mehr als eine Formalität ist
In unserem Beitrag GmbH oder AG kaufen – Leitfaden für Käufer in der Schweiz haben wir festgehalten, dass für Käufer in erster Linie zählt, welches Unternehmen sie übernehmen – nicht in welcher Rechtsform es geführt wird. Das gilt auch weiterhin, denn Geschäftsmodell, Ertragskraft, Team und strategische Passung bleiben die entscheidenden Kriterien.
Im Transaktionsprozess wird die Rechtsform jedoch rasch zu einem entscheidenden Faktor. Sie bestimmt, ob Anteile oder einzelne Vermögenswerte übertragen werden, welche Unterlagen in der Due Diligence zu prüfen sind, welche Zustimmungen es für den Vollzug braucht und ob der Verkäufer seinen Erlös steuerfrei oder als Einkommen versteuert. Gerade auf dem KMU-Markt sind neben GmbH und AG auch zahlreiche Einzelfirmen im Angebot – etwa Handwerks- und Gewerbebetriebe, Praxen oder Ladengeschäfte, die von der Inhaberschaft über Jahrzehnte persönlich geführt wurden.
Dieser Beitrag richtet sich primär an Käufer, zeigt aber an den relevanten Stellen auch die Verkäufersicht. Die Ausführungen geben einen Überblick und ersetzen keine rechtliche oder steuerliche Beratung im Einzelfall.
2. Die drei Rechtsformen im Überblick
Die Aktiengesellschaft (AG) und die Gesellschaft mit beschränkter Haftung (GmbH) sind Kapitalgesellschaften: Sie sind eigene juristische Personen, die Vermögen halten, Verträge abschliessen und Mitarbeitende beschäftigen können. Die Eigentümer haften grundsätzlich nicht persönlich für deren Verbindlichkeiten. Die Einzelfirma (Einzelunternehmen) ist dagegen keine eigene Rechtsperson. Inhaber und Unternehmen sind rechtlich identisch – die Inhaberschaft haftet mit seinem Privatvermögen.
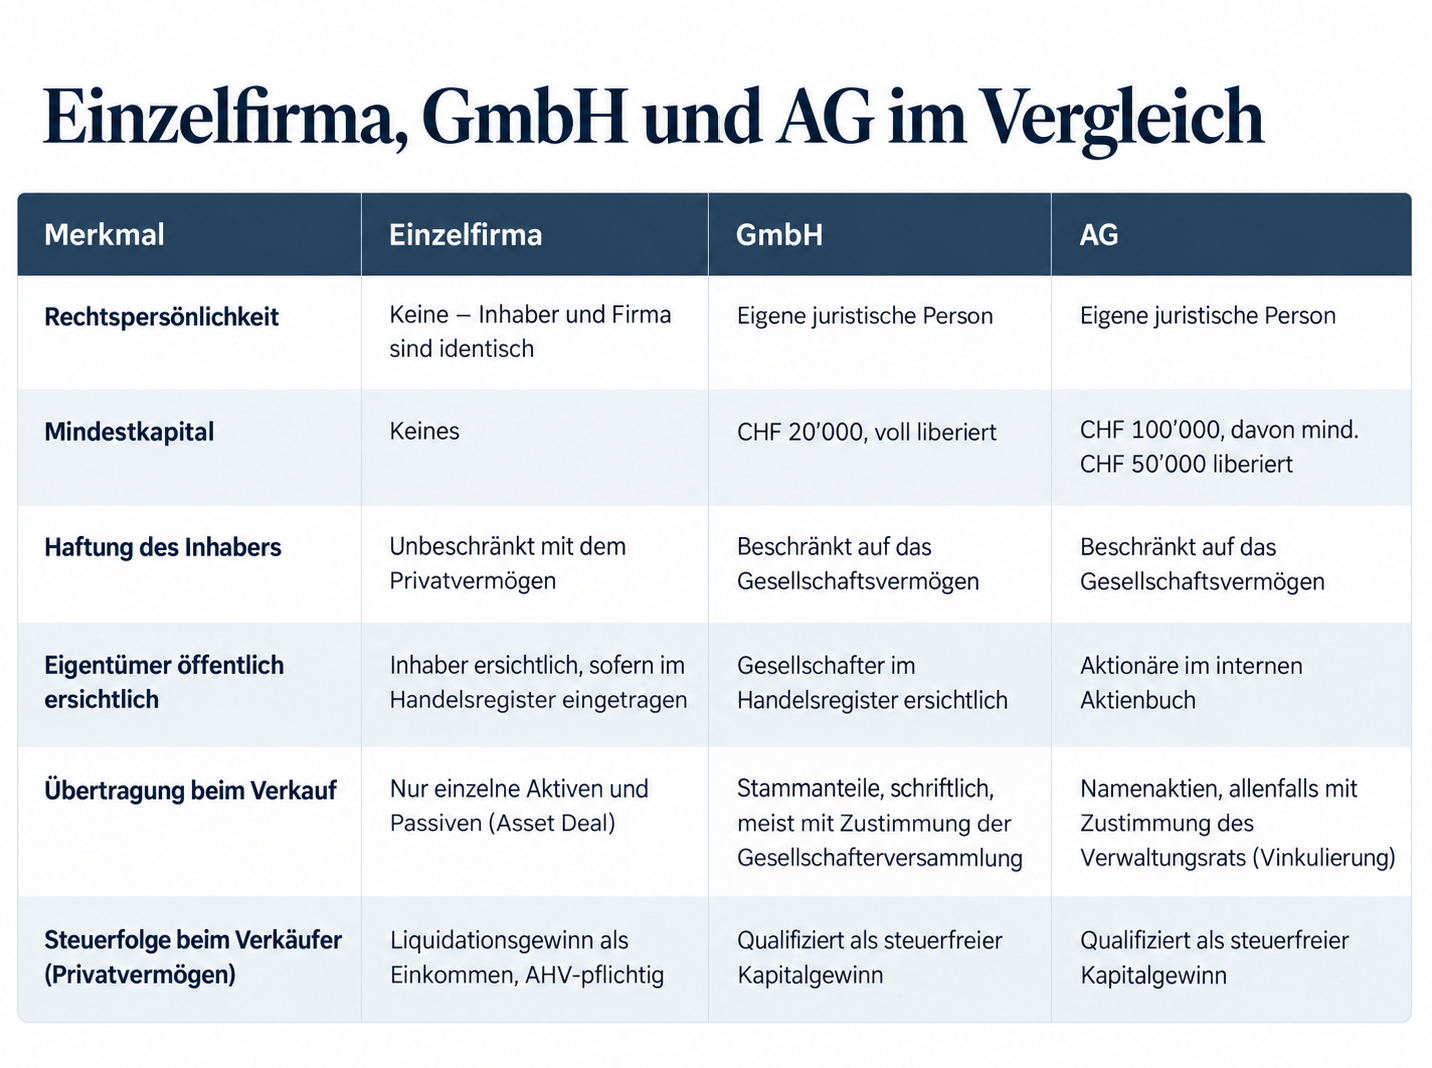
Ab dem 1. Oktober 2026 gilt zudem das neue Bundesgesetz über die Transparenz juristischer Personen und die Identifikation der wirtschaftlich berechtigten Personen (TJPG). AG´s und GmbH´s müssen ihre wirtschaftlich berechtigten Personen grundsätzlich dem neuen, nicht öffentlichen schweizerischen Transparenzregister melden. Einzelunternehmen unterstehen dieser Meldepflicht nicht. Zwei Details sind für Käufer besonders relevant: Eine Einzelfirma muss sich ins Handelsregister eintragen lassen, sobald der Jahresumsatz CHF 100’000 übersteigt, und ihr Firmenname muss den Familiennamen des Inhabers enthalten. Bei der AG sind seit dem 1. Mai 2021 Inhaberaktien nur noch in Ausnahmefällen zulässig (kotierte Gesellschaften oder Bucheffekten) – bei KMU sind heute praktisch ausschliesslich Namenaktien anzutreffen.
3. Was wird eigentlich gekauft? Anteile oder einzelne Vermögenswerte
3.1. GmbH und AG: Der Share Deal als Regelfall
Bei einer Kapitalgesellschaft kauft der Käufer in der Regel die Anteile (Aktien oder Stammanteile) vom bisherigen Eigentümer. Das Unternehmen selbst bleibt dabei als Rechtsträger unverändert bestehen: Verträge, Arbeitsverhältnisse und Firmenname bestehen grundsätzlich weiter, nur der Eigentümer wechselt. Bei einzelnen Verträgen, Finanzierungen oder Bewilligungen können jedoch Zustimmungspflichten oder Folgen eines Kontrollwechsels bestehen. Das macht den sog. Share Deal für beide Seiten einfach im Vollzug und schafft Kontinuität gegenüber Kunden, Lieferanten und Mitarbeitenden.
Auch bei einer GmbH oder AG ist alternativ ein sog. Asset Deal möglich, bei dem die Gesellschaft ihre Aktiven an den Käufer verkauft. Aus steuerlichen Gründen ist er für Verkäufer jedoch meist deutlich weniger attraktiv (siehe Abschnitt 7). Die Vor- und Nachteile beider Transaktionsformen haben wir im Beitrag Share Deal vs. Asset Deal ausführlich beschrieben.
3.2. Einzelfirma: Übernahme nur als Asset Deal
Eine Einzelfirma hat keine Anteile, die verkauft werden könnten. Der Käufer übernimmt deshalb zwingend die einzelnen Aktiven und Passiven: Maschinen, Fahrzeuge, Warenlager, Kundenstamm, Goodwill und, falls vereinbart, bestimmte Verbindlichkeiten. Jede Position muss im Vertrag bezeichnet und einzeln übertragen werden.
Rechtlich stehen zwei Wege offen: die klassische Geschäftsübernahme nach Art. 181 OR oder, bei einer im Handelsregister eingetragenen Einzelfirma, die Vermögensübertragung nach dem Fusionsgesetz (FusG). Bei Letzterer gehen die im Inventar aufgeführten Aktiven und Passiven mit dem Handelsregistereintrag gesamthaft über, was den Vollzug erleichtert. Der Käufer führt das Geschäft anschliessend als eigene Einzelfirma, in einer bestehenden oder in einer eigens gegründeten GmbH oder AG weiter. Den bisherigen Firmennamen darf er nur mit Zustimmung des Verkäufers und mit einem Zusatz weiterführen, der das Nachfolgeverhältnis ausdrückt und den neuen Inhaber nennt (z. B. «Muster Schreinerei, Inhaber A. Beispiel, Nachfolger von H. Muster»).
4. Due Diligence: Wo die Prüfung je nach Rechtsform ansetzt
Die Grundlogik der Due Diligence ist bei allen Rechtsformen dieselbe: Finanzen, Recht, Steuern, Personal und operatives Geschäft werden systematisch geprüft. Die Schwerpunkte verschieben sich jedoch deutlich. Beim Share Deal prüft der Käufer eine Gesellschaft mit ihrer gesamten Vergangenheit, beim Asset Deal vor allem die einzelnen Werte, die er tatsächlich übernimmt.
4.1. Eigentum und Übertragbarkeit
Bei der AG steht die Frage im Zentrum, ob der Verkäufer tatsächlich Eigentümer aller Aktien ist. Dazu werden das Aktienbuch, die Aktienzertifikate beziehungsweise die lückenlose Kette der Übertragungen (Indossamentenkette) sowie das Verzeichnis der wirtschaftlich berechtigten Personen geprüft. Enthalten die Statuten eine Vinkulierung, braucht die Übertragung die Zustimmung des Verwaltungsrats. Bei nicht kotierten Namenaktien kann die Gesellschaft diese verweigern, wenn sie einen wichtigen, in den Statuten genannten Grund geltend macht oder dem Verkäufer anbietet, die Aktien zum wirklichen Wert zu übernehmen (Art. 685b OR). Bei der GmbH sind die Gesellschafter im Handelsregister ersichtlich, was die Prüfung erleichtert. Zusätzlich sind das Anteilbuch und die Statuten zu sichten. Die Abtretung von Stammanteilen bedarf der Schriftform und, sofern die Statuten nichts anderes vorsehen, der Zustimmung der Gesellschafterversammlung, die ohne Angabe von Gründen verweigert werden kann. Erst mit dieser Zustimmung wird die Abtretung rechtswirksam (Art. 785–787 OR). Statutarische Vorkaufsrechte oder Nachschusspflichten sind ebenfalls zu beachten.
Bei der Einzelfirma gibt es keinen Anteil, dessen Eigentum nachgewiesen werden muss. Dafür muss für jeden wesentlichen Vermögenswert geklärt werden, ob er tatsächlich dem Geschäft gehört. Nicht selten sind Fahrzeuge geleast, Maschinen unter Eigentumsvorbehalt gekauft oder Liegenschaften und Geräte im Privateigentum der Inhaberschaft, ohne dass dies aus der Buchhaltung klar hervorgeht.
4.2. Qualität der Zahlen
Kapitalgesellschaften erstellen eine Jahresrechnung, die je nach Grösse und Opting-out eingeschränkt oder ordentlich revidiert wird. Die Zahlen sind damit meist besser vergleichbar. Zu prüfen sind insbesondere der Mix aus Lohn und Dividende der Inhaberschaft, Aktionärs- oder Gesellschafterdarlehen, verdeckte Gewinnausschüttungen und nicht betriebsnotwendige Vermögenswerte.
Bei der Einzelfirma ist mehr Normalisierungsarbeit nötig. Der Lohn der Inhaberschaft erscheint nicht als Aufwand in der Erfolgsrechnung – der ausgewiesene Gewinn ist also zugleich sein Einkommen. Für die Bewertung muss deshalb ein marktgerechter Geschäftsführerlohn abgezogen werden, sonst wird die Ertragskraft deutlich überschätzt. Zudem sind private und geschäftliche Aufwände häufig vermischt, und eine Revision findet in der Regel nicht statt. Wie sich die bereinigte Ertragskraft in einen ersten Wert übersetzen lässt, zeigt unser Beitrag Unternehmensbewertung leicht gemacht.
4.3. Verträge, Bewilligungen und Mitarbeitende
Beim Share Deal bleiben Verträge grundsätzlich bestehen. Wichtig ist aber die Prüfung auf Change-of-Control-Klauseln: Manche Miet-, Lizenz-, Franchise- oder Lieferverträge erlauben der Gegenpartei eine Kündigung, wenn der Eigentümer wechselt.
Beim Asset Deal müssen Verträge auf den Käufer übertragen werden, was in der Regel die Zustimmung der jeweiligen Vertragspartner voraussetzt. Besonders heikel sind der Mietvertrag für den Standort, Rahmenverträge mit wichtigen Kunden und Leasingverträge. Viele Bewilligungen wie etwa für Gastronomie, Gesundheitsberufe oder bestimmte Handwerke sind zudem an eine Person gebunden und müssen vom Käufer neu beantragt werden. Die Arbeitsverhältnisse gehen dagegen nach Art. 333 OR automatisch auf den Erwerber über, sofern die Mitarbeitenden den Übergang nicht ablehnen.
5. Kaufvertrag: Was je nach Rechtsform geregelt werden muss
Der Aufbau des Kaufvertrags folgt der Transaktionsform. Viele der folgenden Punkte sollten bereits im Letter of Intent und Term Sheet angelegt werden.
Beim Share Deal (GmbH und AG) stehen im Vordergrund:
- Garantien und Freistellungen: Da der Käufer die Gesellschaft mit allen Verpflichtungen übernimmt, sichert der Verkäufer bestimmte Eigenschaften zu, etwa die Richtigkeit der Jahresrechnung, das Fehlen von Rechtsstreitigkeiten und die ordnungsgemässe Abrechnung von Steuern und Sozialversicherungen. Für bekannte Risiken werden spezifische Freistellungen vereinbart.
- Kaufpreismechanik: Stichtag, Umgang mit flüssigen Mitteln und Finanzschulden (Cash-free/Debt-free) sowie mit Aktionärs- oder Gesellschafterdarlehen.
- Vollzugsbedingungen: Zustimmung der Gesellschafterversammlung bei der GmbH beziehungsweise des Verwaltungsrats bei vinkulierten Aktien, Rücktritt und Ersatz von Organen, Anpassung der Zeichnungsberechtigungen.
- Steuerklauseln: insbesondere zur indirekten Teilliquidation, die den Verkäufer nachträglich treffen kann, wenn der Käufer die Gesellschaft zur Finanzierung des Kaufpreises heranzieht.
Beim Asset Deal (zwingend bei der Einzelfirma) verschiebt sich der Fokus:
- Genaue Bezeichnung der übernommenen Werte: Inventarlisten für Anlagen, Warenlager, Immaterialgüter, Kundendaten und, falls übernommen, Verbindlichkeiten. Was nicht aufgeführt ist, geht nicht über.
- Vertragsübernahmen und Mitarbeitende: Liste der zu übertragenden Verträge, Regelung für den Fall, dass eine Gegenpartei nicht zustimmt, sowie Abgrenzung von Ferien- und Überstundensaldi der übergehenden Mitarbeitenden.
- Kaufpreisallokation: Aufteilung des Kaufpreises auf die einzelnen Werte, insbesondere auf den Goodwill – steuerlich für beide Seiten relevant.
- Mehrwertsteuer: Die Übertragung eines Geschäfts oder Geschäftsteils zwischen steuerpflichtigen Personen wird in der Regel im Meldeverfahren nach Art. 38 MWSTG abgewickelt, damit keine Mehrwertsteuer auf dem Kaufpreis bezahlt werden muss.
- Firmenname und Übergang: Zustimmung zur Weiterführung des Namens mit Nachfolgezusatz, Übergabe von Telefonnummern, Domains und Online-Profilen.
6. Haftung und Risiken: Wer nach dem Vollzug wofür einsteht
Der wichtigste Risikounterschied lässt sich in einem Satz zusammenfassen: Beim Share Deal kauft der Käufer die Vergangenheit der Gesellschaft mit, beim Asset Deal kann er sie weitgehend beim Verkäufer lassen – aber nicht vollständig.
Beim Kauf einer GmbH oder AG bleiben sämtliche Verbindlichkeiten in der Gesellschaft – auch solche, die niemand kennt: Steuernachforderungen, Sozialversicherungsbeiträge, Garantiefälle, Prozessrisiken oder Umweltaltlasten. Der Käufer haftet zwar nicht persönlich, trägt aber wirtschaftlich den Schaden, weil der Wert seiner Beteiligung sinkt. Schutz bieten nur eine sorgfältige Due Diligence sowie vertragliche Garantien, deren Durchsetzbarkeit wiederum von der Bonität des Verkäufers abhängt. Häufig wird deshalb ein Teil des Kaufpreises zurückbehalten, auf ein Sperrkonto gelegt oder mit einem Verkäuferdarlehen verrechenbar gemacht.
Beim Kauf einer GmbH oder AG bleiben sämtliche Verbindlichkeiten in der Gesellschaft – auch solche, die niemand kennt: Steuernachforderungen, Sozialversicherungsbeiträge, Garantiefälle, Prozessrisiken oder Umweltaltlasten. Der Käufer haftet zwar nicht persönlich, trägt aber wirtschaftlich den Schaden, weil der Wert seiner Beteiligung sinkt. Schutz bieten nur eine sorgfältige Due Diligence sowie vertragliche Garantien, deren Durchsetzbarkeit wiederum von der Bonität des Verkäufers abhängt. Häufig wird deshalb ein Teil des Kaufpreises zurückbehalten, auf ein Sperrkonto gelegt oder mit einem Verkäuferdarlehen verrechenbar gemacht.
Für den Verkäufer einer Einzelfirma ist ein weiterer Punkt zentral: Da er bisher unbeschränkt persönlich gehaftet hat, bleibt er für alle nicht übernommenen Geschäftsschulden auch nach dem Verkauf persönlich verantwortlich. Eine saubere Abgrenzung im Vertrag und die Bereinigung offener Verbindlichkeiten vor dem Vollzug sind deshalb in seinem eigenen Interesse. Einen breiteren Blick auf typische Kaufrisiken und deren Absicherung bietet unser Beitrag Den Kauf eines KMU meistern: Risiken erkennen und minimieren.
7. Steuern: Unterschiedliche Folgen für Käufer und Verkäufer
Die Steuerfolgen sind oft der Grund, weshalb Käufer und Verkäufer unterschiedliche Transaktionsformen bevorzugen. Die folgenden Grundsätze gelten für natürliche Personen mit Wohnsitz in der Schweiz; im Einzelfall sind die kantonale Praxis und die konkrete Struktur massgebend.
Verkäufer einer GmbH oder AG: Hält der Verkäufer seine Anteile im Privatvermögen, qualifiziert der Gewinn aus dem Verkauf grundsätzlich ein steuerfreier Kapitalgewinn (Art. 16 Abs. 3 DBG). Ausnahmen wie die indirekte Teilliquidation oder die Transponierung können diese Steuerfreiheit jedoch nachträglich aufheben. Die Details haben wir im Beitrag Steuern beim Firmenverkauf dargestellt.
Verkäufer einer Einzelfirma: Anders als beim Verkauf privat gehaltener Beteiligungen an einer AG oder GmbH kann der Verkäufer einer Einzelfirma grundsätzlich keinen steuerfreien privaten Kapitalgewinn auf den Geschäftsaktiven realisieren. Die beim Verkauf realisierten stillen Reserven gelten als Liquidationsgewinn und werden als Einkommen aus selbständiger Erwerbstätigkeit besteuert; zusätzlich fallen AHV-Beiträge an. Eine Entlastung bietet Art. 37b DBG: Gibt der Inhaber seine selbständige Erwerbstätigkeit nach dem vollendeten 55. Altersjahr oder wegen Invalidität definitiv auf, wird der Liquidationsgewinn getrennt vom übrigen Einkommen und zu einem reduzierten Satz besteuert. Eine Umwandlung in eine GmbH oder AG kurz vor dem Verkauf ist dagegen kein Ausweg – sie löst eine Sperrfrist von fünf Jahren aus (Art. 19 Abs. 2 DBG).
Käufer: Beim Asset Deal kann der Käufer die übernommenen Werte zum bezahlten Preis in seine Bilanz aufnehmen und abschreiben – auch den erworbenen Goodwill. Das senkt seine künftige Steuerlast. Beim Share Deal ist dies nicht möglich: Der Käufer erwirbt eine Beteiligung, deren Kaufpreis nicht planmässig abgeschrieben werden kann, und übernimmt die latenten Steuern auf den stillen Reserven der Gesellschaft. Sind Liegenschaften Teil der Transaktion, können je nach Kanton zudem Handänderungs- und Grundstückgewinnsteuern anfallen – beim Asset Deal regelmässig, beim Share Deal insbesondere bei Immobiliengesellschaften.
Diese gegenläufigen Interessen sind ein legitimer Verhandlungsgegenstand. Wechselt die Transaktionsform im Laufe der Verhandlungen, muss sich das im Preis widerspiegeln. Ziehen Sie für diese Fragen frühzeitig Ihren Treuhänder oder Steuerberater bei.
8. Chancen: Wann welche Ausgangslage für Käufer attraktiv ist
Keine Rechtsform ist für Käufer grundsätzlich besser oder schlechter. Jede Ausgangslage hat ihre eigenen Chancen:
- Einzelfirma – der saubere Neustart: Der Käufer kann den Umfang der zu übernehmenden Aktiven und Passiven grundsätzlich gezielter bestimmen und übernimmt nicht automatisch die gesamte rechtliche Vorgeschichte einer Gesellschaft. Die Unternehmen sind häufig kleiner und der Kaufpreis entsprechend tiefer, was sie für Erstkäufer, Mitarbeitende und MBI-Kandidaten interessant macht. Zudem kann der Käufer die Rechtsform von Beginn an frei wählen – etwa eine eigene GmbH als Übernahmegesellschaft, die seine persönliche Haftung begrenzt. Die Kehrseite: höherer Aufwand bei der Übertragung von Verträgen und Bewilligungen sowie eine oft starke Abhängigkeit von der bisherigen Inhaberschaft.
- GmbH – Kontinuität bei überschaubarer Struktur: Der Betrieb läuft ohne Unterbruch weiter, Verträge und Bewilligungen bleiben bestehen. Die Transparenz im Handelsregister erleichtert die Prüfung der Eigentumsverhältnisse.
- AG – Flexibilität für die weitere Entwicklung: Die AG eignet sich gut, wenn später weitere Investoren beteiligt, Kadermitarbeitende schrittweise ins Aktionariat aufgenommen oder die Nachfolge in Etappen umgesetzt werden soll. Sie ist zudem die übliche Struktur bei grösseren KMU mit revidierten Abschlüssen.
Für die Finanzierung gilt: Banken und Bürgschaftsorganisationen können beide Formen finanzieren. Beim Asset Deal dienen die übernommenen Werte direkt als Sicherheit, beim Share Deal erfolgt die Finanzierung häufig über eine Akquisitionsgesellschaft des Käufers. Welche Bausteine sich wie kombinieren lassen, zeigt der Beitrag Unternehmenskauf finanzieren.
9. Fazit
Die Rechtsform ist selten der Grund, ein Unternehmen zu kaufen oder nicht zu kaufen. Sie bestimmt aber massgeblich, wie der Kauf abläuft: Bei der GmbH und AG werden Anteile übertragen, das Unternehmen bleibt mit all seinen Verträgen, aber auch mit seiner gesamten Vergangenheit bestehen. Bei der Einzelfirma werden einzelne Werte übernommen – mit mehr Aufwand im Vollzug, dafür mit einer klareren Abgrenzung der Risiken.
Für Käufer bedeutet das: Die Due Diligence und der Kaufvertrag müssen auf die Transaktionsform zugeschnitten sein. Beim Share Deal stehen Eigentumsnachweis, Garantien und Freistellungen im Vordergrund, beim Asset Deal die saubere Bezeichnung der übernommenen Werte, die Übertragung von Verträgen und die Haftungsregeln nach Art. 181 und Art. 333 OR. Für Verkäufer entscheidet die Rechtsform vor allem über die Steuerlast und damit darüber, wie viel vom verhandelten Preis tatsächlich bei ihnen ankommt.
Wer die Unterschiede früh kennt, kann gezielt prüfen, fair verhandeln und böse Überraschungen nach dem Vollzug vermeiden. Passende Unternehmen aller Rechtsformen finden Sie auf unserem Marktplatz. Und wenn Sie als Käufer oder Verkäufer Unterstützung bei Strukturierung, Prüfung oder Vertragsverhandlung wünschen, begleiten Sie unsere Expertinnen und Experten gerne durch den gesamten Prozess.
10. Häufige Fragen und Antworten
Ist es besser, eine GmbH, eine AG oder eine Einzelfirma zu kaufen?
Entscheidend ist in erster Linie das Unternehmen selbst: Geschäftsmodell, Ertragskraft, Team und Zukunftsperspektiven. Die Rechtsform ergibt sich meist aus dem konkreten Angebot. Sie beeinflusst aber den Ablauf, die Prüfungsschwerpunkte, die Haftung und die Steuerfolgen – und sollte deshalb bei der Strukturierung des Kaufs frühzeitig berücksichtigt werden.
Kann ich eine Einzelfirma mit allen Schulden übernehmen?
Ja, das ist möglich, aber nicht zwingend. Käufer und Verkäufer legen im Vertrag fest, welche Aktiven und Passiven übergehen. Wird das Geschäft mit Aktiven und Passiven übernommen, haftet der Käufer den Gläubigern für die übernommenen Schulden, während der Verkäufer noch drei Jahre solidarisch mithaftet (Art. 181 OR bzw. Art. 75 FusG).
Gehen die Mitarbeitenden bei einem Firmenkauf automatisch mit über?
Beim Share Deal ändert sich für die Mitarbeitenden rechtlich nichts, da ihr Arbeitgeber – die Gesellschaft – derselbe bleibt. Beim Asset Deal gehen die Arbeitsverhältnisse nach Art. 333 OR mit allen Rechten und Pflichten auf den Käufer über, sofern die Mitarbeitenden den Übergang nicht ablehnen. Für bereits fällige Lohnforderungen haften Verkäufer und Käufer solidarisch.
Worauf muss ich beim Kauf von Aktien besonders achten?
Prüfen Sie das Aktienbuch, die Übertragungskette der Aktien und die Statuten, insbesondere auf eine Vinkulierung. Bei vinkulierten Namenaktien braucht es die Zustimmung des Verwaltungsrats, die als Vollzugsbedingung in den Kaufvertrag gehört. Da Sie die Gesellschaft mit allen bekannten und unbekannten Verbindlichkeiten übernehmen, sind zudem umfassende Garantien des Verkäufers wichtig.
Braucht es bei der GmbH die Zustimmung der übrigen Gesellschafter?
In der Regel ja. Die Abtretung von Stammanteilen muss schriftlich erfolgen und bedarf der Zustimmung der Gesellschafterversammlung, sofern die Statuten nichts anderes vorsehen. Die Zustimmung kann ohne Angabe von Gründen verweigert werden, und die Abtretung wird erst mit der Zustimmung rechtswirksam. Anschliessend wird der Gesellschafterwechsel im Handelsregister eingetragen.
Wie wird der Verkauf einer Einzelfirma beim Verkäufer besteuert?
Die beim Verkauf realisierten stillen Reserven gelten als Liquidationsgewinn und werden als Einkommen besteuert; zusätzlich fallen AHV-Beiträge an. Gibt der Inhaber seine selbständige Erwerbstätigkeit nach dem 55. Altersjahr oder wegen Invalidität definitiv auf, wird der Liquidationsgewinn nach Art. 37b DBG privilegiert besteuert. Die konkrete Belastung sollten Sie frühzeitig mit Ihrem Treuhänder oder Steuerberater berechnen.
Lohnt es sich, eine Einzelfirma vor dem Verkauf in eine GmbH oder AG umzuwandeln?
Nur mit genügend Vorlauf. Die Umwandlung kann zwar steuerneutral erfolgen, löst aber eine Sperrfrist von fünf Jahren aus. Werden die Anteile innerhalb dieser Frist verkauft, werden die übertragenen stillen Reserven nachträglich besteuert. Eine Umwandlung ist deshalb Teil einer langfristigen Nachfolgeplanung und kein kurzfristiges Gestaltungsmittel.
Kann ich als Käufer eine Einzelfirma direkt in eine eigene GmbH übernehmen?
Ja, das ist eine häufige und sinnvolle Lösung. Der Käufer gründet eine GmbH oder AG, die anschliessend die Aktiven und Passiven der Einzelfirma erwirbt. So ist seine persönliche Haftung von Beginn an begrenzt, und die Gesellschaft kann die übernommenen Werte – einschliesslich Goodwill – abschreiben. Den bisherigen Firmennamen kann sie mit Zustimmung des Verkäufers und einem Nachfolgezusatz weiterführen.
Was ändert sich mit dem neuen schweizerischen Transparenzregister?
Ab dem 1. Oktober 2026 müssen AG und GmbH ihre wirtschaftlich berechtigten Personen grundsätzlich dem neuen schweizerischen Transparenzregister melden. Als wirtschaftlich berechtigt gilt insbesondere, wer mindestens 25 Prozent des Kapitals oder der Stimmrechte hält oder die Gesellschaft auf andere Weise kontrolliert. Das Register ist nicht öffentlich. Bei einer Unternehmensübernahme sollte deshalb auch geprüft werden, ob die Gesellschaft ihre Identifikations-, Dokumentations- und Meldepflichten ordnungsgemäss erfüllt hat.